Expert en gestion : une entreprise rentable peut aussi manquer de trésorerie
Un expert en gestion aide le dirigeant à comprendre ses chiffres et à les transformer en décisions : ajuster ses prix, anticiper un manque de trésorerie ou préparer un investissement. Son rôle ne se confond ni avec celui d’un expert-comptable ni avec les fonctionnalités d’un logiciel. L’intérêt de son accompagnement se mesure surtout à une chose : savoir quoi décider, à quel moment et avec quelles conséquences financières.
Un conseiller de pilotage, pas un intitulé qui couvre tous les besoins
L’expert en gestion d’entreprise analyse le fonctionnement économique d’une activité et accompagne son pilotage. Il rapproche les ventes, les charges, les marges et les flux financiers pour identifier les points de fragilité et les leviers d’amélioration. Avec le dirigeant, il définit des objectifs à court, moyen et long terme, puis organise leur suivi.
Son analyse ne s’arrête pas aux comptes. Elle peut intégrer le marché, la concurrence, les opportunités commerciales et l’organisation interne. Une baisse de rentabilité peut venir d’achats plus coûteux, mais aussi de remises mal maîtrisées ou d’un temps de production sous-estimé.
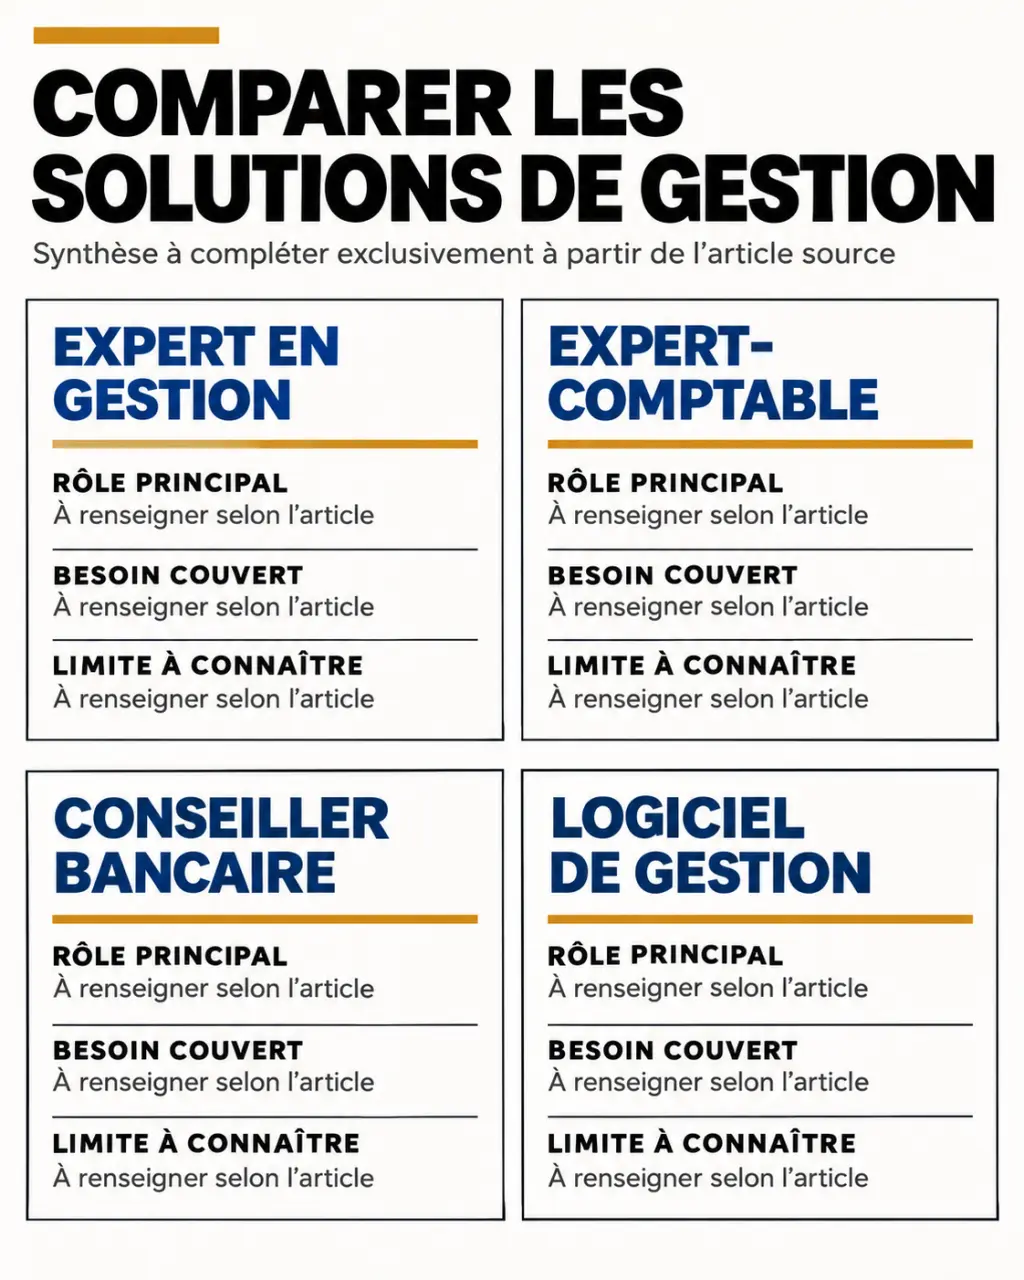
| Intervenant | Rôle principal | Point de vigilance |
|---|---|---|
| Expert en gestion | Analyser la performance et accompagner les décisions du dirigeant. | Définir précisément les missions et les livrables attendus. |
| Expert-comptable | Accompagner la comptabilité, les comptes et les obligations associées ; proposer aussi du conseil. | Vérifier si le pilotage régulier est inclus dans la mission. |
| Conseiller bancaire | Examiner les besoins bancaires et les possibilités de financement. | Son intervention ne remplace pas un suivi global de gestion. |
| Logiciel de gestion | Centraliser les informations et faciliter les traitements et le suivi. | Un indicateur calculé ne constitue pas, à lui seul, une recommandation. |
Le terme apparaît aussi dans des univers distincts. Mon Expert en Gestion, ou MEG, désigne une solution logicielle. Le parcours d’expert en gestion d’affaires de l’ESBanque concerne, lui, le conseil bancaire aux professionnels, avec une dimension patrimoniale et managériale. Ces offres ne répondent donc pas au même besoin.
Rentabilité et trésorerie : deux lectures à ne pas confondre
Vérifier ce que l’activité rapporte réellement
Une progression du chiffre d’affaires ne garantit pas une amélioration du résultat. L’expert en gestion examine les marges, les charges fixes et les coûts liés à chaque activité. Il peut ainsi aider à repérer une prestation très vendue mais insuffisamment rémunératrice, ou un client dont les demandes mobilisent trop de ressources.
Ces constats servent à arbitrer : revoir un tarif, négocier un achat, modifier une offre ou renoncer à une dépense. L’objectif n’est pas de réduire tous les coûts, mais de préserver ceux qui soutiennent la qualité et le développement de l’entreprise.
Anticiper l’argent disponible, pas seulement le résultat
Une entreprise rentable peut manquer de trésorerie si elle paie ses fournisseurs avant d’encaisser ses clients. Le suivi porte donc sur les dates réelles des entrées et sorties d’argent : règlements clients, salaires, achats, échéances fiscales et remboursements d’emprunts.
Le prévisionnel de trésorerie permet de repérer les tensions avant qu’elles deviennent urgentes. Le dirigeant peut alors accélérer les relances, demander des acomptes, discuter certaines échéances ou préparer un financement. Il faut distinguer un simple décalage de paiement d’une activité durablement déficitaire : les réponses ne seront pas les mêmes.
L’accompagnement agit aussi comme un catalyseur organisationnel. Un retard d’encaissement peut révéler un devis imprécis, une validation client tardive ou une facture envoyée trop longtemps après la livraison. En remontant cette chaîne, l’expert ne traite plus seulement un solde bancaire : il aide à supprimer les frictions entre vente, production et facturation. C’est parfois là que se trouve le levier le plus accessible.
Des données fiables avant un tableau de bord sophistiqué
Le pilotage commence par une information complète et actualisée. Des factures dispersées, des dépenses oubliées ou des règlements mal identifiés rendent les analyses fragiles. Centraliser les documents financiers et préciser qui les transmet, les vérifie et les classe constitue souvent une première étape utile.
Comprendre le rôle stratégique de l’expert-comptable en entreprise — Découvrez comment l’expert-comptable accompagne la conformité, la gestion et les décisions stratégiques des entreprises.
Les outils numériques peuvent faciliter la gestion des devis, factures, achats, paiements et notes de frais, ainsi que le calcul des indemnités kilométriques. MEG présente notamment ces fonctionnalités et une collaboration avec l’expert-comptable. L’éditeur annonce une adoption par plus de 250 000 entreprises : ce volume ne dispense toutefois pas de vérifier l’adéquation de la solution à son activité.
Choisir des indicateurs qui déclenchent une action
Un tableau de bord utile reste lisible. Chaque indicateur doit répondre à une question et permettre une décision. Selon l’activité, le suivi pourra notamment retenir :
- La trésorerie disponible et prévisionnelle, pour anticiper les échéances.
- La marge par produit, prestation ou chantier, pour repérer les activités qui contribuent au résultat.
- Les factures clients échues, pour organiser les relances.
- Les écarts entre budget et réalisé, pour expliquer les dérives.
- Le chiffre d’affaires comparé à une période pertinente, en tenant compte de la saisonnalité.
L’automatisation peut réduire les ressaisies, mais elle ne supprime pas les contrôles. Figital Expertise évoque ainsi une start-up utilisant sa plateforme depuis deux ans, dont le temps consacré à la comptabilité aurait été réduit de moitié. Le cabinet cite également une PME au chiffre d’affaires en croissance sur les 12 derniers mois. Ces exemples commerciaux ne constituent ni une garantie de résultat ni une preuve que l’outil explique seul l’évolution observée.
Quand solliciter un accompagnement et comment cadrer la mission
Le recours à un expert en gestion concerne aussi bien un entrepreneur seul qu’une PME. Le signal d’alerte n’est pas uniquement la difficulté financière : ne pas savoir si l’on peut recruter, investir ou accepter une commande importante suffit à justifier un diagnostic.
Lors d’une création ou d’une reprise, l’accompagnement peut porter sur les hypothèses économiques, le prévisionnel et les besoins de financement. En croissance, il aide à mesurer les ressources nécessaires. Avant une cession, il peut contribuer à préparer les informations financières. En situation de difficulté, il doit s’articuler avec les professionnels compétents, sans retarder les démarches nécessaires.
Partir d’un problème précis et exiger un suivi concret
Une mission peut suivre une progression simple : diagnostic initial, choix des priorités, plan d’action, puis mesure des résultats. Demandez quels documents seront examinés, quels livrables seront remis et à quelle fréquence les échanges auront lieu. Un prévisionnel remis une seule fois ne répond pas au même besoin qu’un suivi régulièrement actualisé.
Avant de choisir un prestataire, vérifiez son expérience dans des entreprises comparables, sa capacité à expliquer ses analyses et sa coordination avec votre expert-comptable. Faites préciser les honoraires, les coûts logiciels éventuels, la confidentialité et les conditions de restitution des données. L’intitulé « expert en gestion » ne suffit pas à établir ses qualifications ni son périmètre d’intervention.
Le bon accompagnement rend le dirigeant plus autonome. Il doit permettre de comprendre les indicateurs, de discuter les hypothèses et de suivre les décisions prises. Commencez donc par une question concrète — « puis-je financer cette embauche ? » ou « pourquoi ma marge baisse-t-elle ? » — plutôt que par l’achat d’un outil ou d’une prestation mal définie.