Charges en entreprise individuelle : du chiffre d’affaires au revenu vraiment disponible
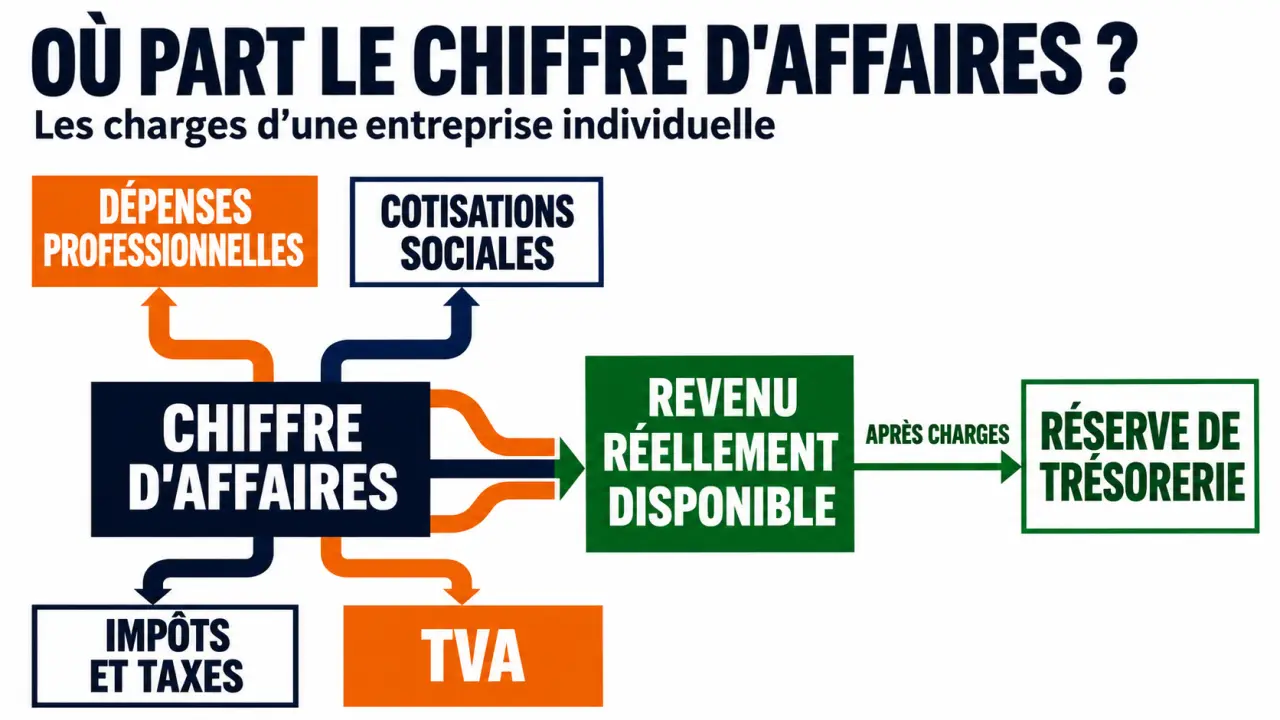
Les charges d’une entreprise individuelle comprennent les dépenses professionnelles, les cotisations sociales et les impôts. Leur montant dépend de votre activité, de vos revenus et surtout du régime choisi : micro-entreprise ou régime réel, avec imposition à l’IR ou, sous conditions, option pour l’IS. Appliquer un pourcentage unique au chiffre d’affaires ne suffit donc pas pour savoir ce qu’il vous restera.
Pour établir un budget fiable, il faut séparer ce qui finance l’activité, ce qui finance votre protection sociale et ce qui revient à l’administration fiscale.
Quatre postes à distinguer avant de calculer vos charges
Le chiffre d’affaires correspond aux ventes ou prestations réalisées, hors TVA lorsque celle-ci est applicable. Il ne constitue ni votre bénéfice ni votre revenu disponible. Le bénéfice fiscal résulte des règles propres à votre régime ; l’assiette sociale utilisée pour les cotisations peut encore obéir à des ajustements spécifiques.
| Poste | Ce qu’il comprend | Point de vigilance |
|---|---|---|
| Dépenses professionnelles | Achats, local, assurances, logiciels, banque, comptabilité, déplacements | Elles réduisent votre trésorerie, même lorsqu’elles ne sont pas déductibles fiscalement. |
| Prélèvements sociaux | Cotisations personnelles, CSG, CRDS et formation professionnelle | Le calcul varie selon le régime, l’activité et le revenu retenu. |
| Impôts et taxes | IR ou IS, CFE et éventuellement CVAE | Ils ne sont pas tous calculés sur la même base. |
| TVA | TVA collectée, diminuée de la TVA déductible autorisée | La TVA encaissée n’est pas un revenu à dépenser. |
Si vous employez un salarié, ajoutez les salaires et cotisations patronales à vos dépenses d’exploitation. Ils restent distincts de vos cotisations personnelles d’entrepreneur.
Dans votre tableau de trésorerie, ajoutez une colonne « argent réservé » à côté des encaissements. Affectez-y la TVA à reverser, les cotisations estimées et les impôts attendus. Cette lecture révèle une différence essentielle : un solde bancaire positif peut contenir beaucoup d’argent déjà engagé. Votre véritable marge de manœuvre se mesure après ces réserves, pas au montant affiché sur le compte.
Micro ou réel : deux logiques de calcul à ne pas mélanger
La micro-entreprise est un régime simplifié de l’entreprise individuelle, et non une forme juridique concurrente. La comparaison porte donc sur les régimes applicables à une même forme d’activité.
Simulateur officiel des cotisations sociales en EI — Estimez vos cotisations sociales à partir de votre chiffre d’affaires ou du revenu net souhaité.
Au régime réel, les dépenses justifiées comptent
Au réel, les charges professionnelles admises en déduction participent au calcul du bénéfice imposable. Elles doivent notamment être engagées dans l’intérêt de l’activité, justifiées et correctement enregistrées. Une dépense personnelle ne devient pas déductible simplement parce qu’elle est réglée avec le compte professionnel.
Les achats, assurances, honoraires comptables, abonnements et loyers professionnels peuvent notamment être concernés. Pour un téléphone ou un véhicule utilisé aussi à titre privé, seule la part professionnelle admissible est retenue. Les immobilisations peuvent devoir être amorties plutôt que déduites immédiatement ; les frais de véhicule relèvent des frais réels ou d’un barème lorsque celui-ci est autorisé.
En micro, les frais réels restent à votre charge
Dans le régime micro-social, les cotisations sont calculées sur le chiffre d’affaires encaissé, selon le taux correspondant à l’activité. Vos achats et autres dépenses ne diminuent pas cette base. Pour l’impôt sur le revenu, un abattement forfaitaire remplace la déduction individualisée des frais : il ne s’ajoute pas à ceux-ci.
Les abattements usuels sont de 71 % pour l’achat-revente, 50 % pour les prestations de services BIC et 34 % pour les activités BNC, hors activités soumises à des règles particulières. Une activité avec des dépenses importantes mérite donc une comparaison chiffrée avec le réel. Le régime de TVA doit être examiné séparément : micro-entreprise ne signifie pas automatiquement absence de TVA.
Cotisations sociales : regarder l’assiette et les droits, pas seulement le taux
L’entrepreneur individuel relève généralement du régime des travailleurs non salariés. Ses prélèvements couvrent notamment la maladie-maternité, les indemnités journalières selon sa situation, la retraite, l’invalidité-décès et les allocations familiales. S’y ajoutent la CSG, la CRDS et la contribution à la formation professionnelle.
Les règles diffèrent entre activités commerciales, artisanales, industrielles et professions libérales réglementées ou non réglementées. Certaines professions ont des organismes de retraite spécifiques. L’activité agricole relève également d’un cadre social distinct.
Les estimations d’environ 44 % ou 45 % du revenu, parfois utilisées pour l’EI au réel, ne sont pas des taux universels. Elles ne doivent surtout pas être appliquées indifféremment au chiffre d’affaires, au bénéfice fiscal ou aux sommes retirées du compte. L’assiette sociale et les barèmes applicables doivent être vérifiés pour l’année simulée.
Faible revenu et exonération : deux vérifications indispensables
Au réel, certaines cotisations minimales peuvent subsister malgré un faible revenu ou un déficit. En micro-social, un chiffre d’affaires nul entraîne généralement l’absence de cotisations proportionnelles, mais la déclaration reste obligatoire. L’absence de versement peut aussi limiter les droits acquis, notamment pour la retraite.
L’ACRE peut réduire temporairement certaines cotisations, sous conditions d’éligibilité et selon les modalités propres au régime. Elle ne supprime pas toutes les charges. D’éventuels dispositifs territoriaux doivent également être vérifiés avant de les intégrer au prévisionnel : conditions, durée et prélèvements concernés peuvent différer.
IR, IS, TVA et taxes locales : prévoir des enveloppes séparées
Par défaut, le bénéfice de l’entreprise individuelle est soumis à l’impôt sur le revenu dans la catégorie correspondant à l’activité : BIC, BNC ou BA. À l’IR, laisser l’argent sur le compte professionnel n’empêche pas l’imposition du bénéfice. Le montant final dépend aussi des autres revenus et de la composition du foyer fiscal.
Une EI remplissant les conditions peut opter pour l’IS. L’entreprise supporte alors l’impôt sur ses bénéfices, tandis que la rémunération et certaines distributions entraînent leurs propres conséquences fiscales et sociales. Le taux normal d’IS est de 25 %, avec un taux réduit de 15 % sur les premiers 42 500 € de bénéfice sous conditions. L’intérêt de l’option se mesure globalement, pas uniquement en comparant ces taux au barème de l’IR.
La TVA suit une autre logique : hors franchise en base, vous reversez en principe la TVA collectée après déduction de la TVA récupérable sur vos achats. Sous franchise, vous ne facturez généralement pas la TVA, mais ne récupérez pas celle de vos dépenses. Vérifiez les seuils applicables à votre activité et à la période concernée.
La CFE peut être due même si vous travaillez à domicile, sous réserve des exonérations. L’année de création bénéficie en principe d’une exonération. La CVAE concerne les entreprises répondant aux conditions de chiffre d’affaires et aux règles en vigueur ; son calendrier d’évolution impose une vérification actualisée.
Estimer votre revenu et anticiper les régularisations
L’Urssaf présente la formule suivante : revenu net = chiffre d’affaires − dépenses professionnelles − cotisations sociales. Ce résultat ne doit pas être confondu avec le revenu disponible après impôt personnel.
- Estimez votre chiffre d’affaires annuel et vos dépenses, avec un traitement cohérent de la TVA.
- Simulez les cotisations selon votre activité, votre régime et votre option fiscale.
- Ajoutez les taxes et l’impôt estimé sans compter deux fois une même dépense.
- Comparez le résultat avec votre besoin personnel mensuel et conservez une réserve de trésorerie.
Au réel, les cotisations sont généralement appelées à titre provisionnel, puis régularisées lorsque les revenus réels sont connus. En début d’activité, une base forfaitaire peut être utilisée. Une hausse de revenu peut donc provoquer un rattrapage : actualiser votre estimation permet de demander un ajustement des provisions.
Service-Public indique des paiements mensuels le 5 ou le 20, ou trimestriels les 5 février, 5 mai, 5 août et 5 novembre pour les situations concernées. Vérifiez votre échéancier dans l’espace Urssaf ; le calendrier micro-social est distinct.
Pour personnaliser le calcul, utilisez le simulateur entreprise individuelle de l’Urssaf, à partir du chiffre d’affaires ou d’un revenu souhaité. Ses résultats restent indicatifs : confrontez-les à vos déclarations, à vos avis fiscaux et aux appels de cotisations.