Optimisez la trésorerie de votre startup avant que le runway ne passe sous 6 mois
Une startup peut augmenter ses ventes tout en manquant d’argent sur son compte bancaire. Le décalage entre une facture émise et son règlement, la TVA à payer ou une campagne d’acquisition déjà débitée peut rapidement créer une tension de cash. Pour éviter de piloter à vue, la gestion de trésorerie doit s’appuyer sur une routine simple : prévoir les flux réels, sécuriser les encaissements et décider assez tôt des dépenses ou du financement.
Lire le cash réel plutôt que le chiffre d’affaires
La rentabilité et la trésorerie répondent à deux questions différentes. La rentabilité indique si l’activité crée de la valeur sur une période : les revenus couvrent-ils les charges ? Elle peut notamment être appréciée avec l’EBE ou l’EBITDA. La trésorerie mesure la liquidité disponible à une date donnée : l’entreprise peut-elle payer ses salaires, ses fournisseurs, ses charges et ses échéances à venir ?
Calculateur de trésorerie et de runway
Résultats
BFR : 0 €
Trésorerie nette : 0 €
Burn rate net : 0 €/mois
Runway : 0 mois
Formules utilisées :
- BFR = Stocks + Créances - Dettes
- Trésorerie nette = Fonds de roulement - BFR
- Burn rate net = Décaissements - Encaissements
- Runway = Trésorerie disponible / Burn rate net
* Ce résultat est une estimation basée sur vos hypothèses. La réalité opérationnelle peut varier.
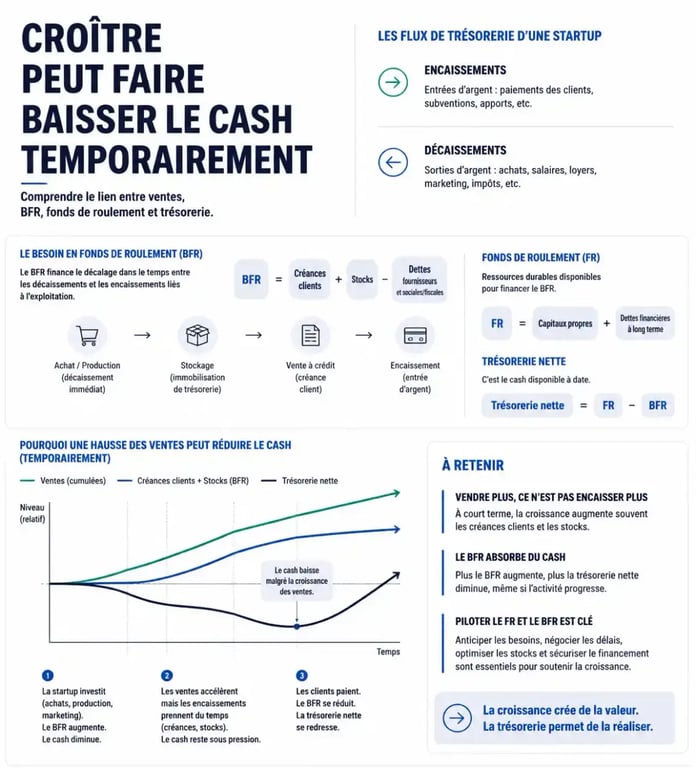
La trésorerie dépend des encaissements effectivement reçus et des décaissements réellement débités. Une prestation facturée en janvier et réglée en mars contribue au chiffre d’affaires de janvier, mais elle ne finance pas les dépenses de février. Une activité rentable peut donc afficher une trésorerie négative, surtout pendant une phase de croissance rapide.
Comprendre le BFR et la trésorerie nette
Le besoin en fonds de roulement, ou BFR, correspond à l’argent immobilisé dans le cycle d’exploitation. Sa formule est la suivante : stocks moyens + créances clients moyennes − dettes fournisseurs moyennes. Des créances qui augmentent, un stock trop important ou des fournisseurs payés rapidement font progresser ce besoin et consomment du cash.
Le fonds de roulement correspond aux ressources durables restant disponibles après le financement des actifs immobilisés. La trésorerie nette se calcule ainsi : fonds de roulement − BFR. Une hausse des ventes n’est donc pas automatiquement une bonne nouvelle pour le compte bancaire. Si elle exige davantage de stock, de production ou de délais accordés aux clients, elle peut augmenter le BFR.
Construire un prévisionnel qui suit les dates de paiement
Un prévisionnel de trésorerie fiable ne consiste pas à diviser le budget annuel par douze. Il détaille, mois par mois, les montants TTC et les dates probables des mouvements bancaires. Il doit couvrir au minimum les trois à six prochains mois et être actualisé dès qu’une information importante change : signature d’un contrat, report de projet, recrutement, impayé ou nouvelle échéance fiscale.
| Rubrique | À prévoir dans le tableau | Point de vigilance |
|---|---|---|
| Encaissements | Abonnements, factures, acomptes, remboursements, financements | Retenir la date de règlement attendue, et non la date de signature |
| Décaissements | Salaires, cotisations, TVA, loyers, prestataires, outils, achats | Inclure les dépenses annuelles et les échéances irrégulières |
| Solde mensuel | Solde initial + encaissements − décaissements | Repérer le premier mois où le solde devient insuffisant |
Prévoir trois scénarios de décision
Le scénario réaliste sert de trajectoire de référence. Le scénario optimiste peut intégrer une signature commerciale plus rapide ou un recouvrement accéléré. Le scénario pessimiste doit envisager une vente décalée, la perte d’un client important, un retard de paiement ou des coûts supérieurs aux attentes.
Son intérêt est de fixer des déclencheurs concrets : geler les recrutements, réduire une dépense, demander un acompte ou ouvrir une discussion avec un financeur. Le prévisionnel devient ainsi un outil de décision, et non un simple tableau de suivi.
Traitez-le comme un filtre appliqué aux promesses commerciales. Seules les recettes dont la date, le montant et la probabilité de règlement sont suffisamment solides doivent figurer parmi les encaissements certains. Les opportunités encore en négociation restent visibles, mais dans une catégorie séparée. Cette distinction évite de financer aujourd’hui des dépenses fermes avec des revenus simplement espérés.
Réduire le décalage entre facture, paiement et dépenses
Améliorer la trésorerie ne consiste pas uniquement à réduire les coûts. Le levier le plus sain consiste souvent à encaisser plus vite ce qui a déjà été vendu, sans dégrader la relation client ni mettre les équipes sous pression inutile.
Faire de la facturation un processus commercial
La facture doit partir dès que le contrat, l’expédition ou le jalon de prestation le permet. Pour les services, une facturation à l’avancement réduit le risque de financer intégralement un projet avant son règlement. Une répartition de 50 % au démarrage, 25 % au milieu et 25 % à la fin protège davantage la startup qu’une facture unique à la clôture de la mission.
Avant d’accorder un délai, qualifiez le client : interlocuteur décisionnaire, processus de validation interne, bon de commande requis, coordonnées comptables et historique de paiement. Les grands comptes peuvent imposer des délais de 30 à 45 jours, voire 60 jours. Il faut alors intégrer ce cycle dans le prix, la négociation et le prévisionnel. Des conditions de paiement claires dans les CGV et la demande d’un acompte limitent les ambiguïtés.
Relancer avec méthode et préserver le BFR
Une relance est une étape normale du recouvrement. Programmez des rappels à l’approche de l’échéance, puis à J+1, J+7, J+15, J+30 et J+60 si nécessaire. Un logiciel de facturation, de comptabilité ou de recouvrement peut automatiser ces séquences. Le CRM centralise les informations utiles pour l’équipe commerciale et facilite le suivi des échanges.
Du côté des sorties, distinguez les dépenses qui soutiennent directement le produit, la vente ou la conformité de celles qui peuvent attendre. Négociez les échéances fournisseurs avec transparence et prudence. Un délai plus long améliore temporairement le cash, mais ne doit pas fragiliser un partenaire stratégique.
Pour une activité avec stock, suivez les références lentes et obsolètes. Chaque unité immobilisée représente une liquidité indisponible. Cette surveillance aide aussi à éviter de financer des achats qui ne correspondent pas au rythme réel des ventes.
Piloter chaque semaine avec les indicateurs qui déclenchent une action
Le dirigeant reste responsable du cash, même avec un expert-comptable ou un DAF externalisé. Une revue courte chaque semaine permet de rapprocher le prévisionnel du solde bancaire, de vérifier les encaissements attendus et d’arbitrer les dépenses imminentes. Une revue mensuelle sert à actualiser les scénarios et à partager la trajectoire avec les associés ou les investisseurs.
- Burn rate net : consommation mensuelle de trésorerie après prise en compte des encaissements. Il indique la vitesse à laquelle le cash diminue.
- Runway : nombre de mois pendant lesquels la startup peut fonctionner au rythme actuel. Un runway inférieur à 6 mois doit déclencher une réflexion sur la réduction des dépenses ou le financement.
- MRR et ARR : revenus récurrents mensuels et annuels, particulièrement utiles pour mesurer la prévisibilité d’un modèle SaaS.
- CAC et LTV : coût d’acquisition et valeur vie client. Un ratio LTV/CAC supérieur à 1 est un signal favorable, à compléter par le délai réel d’encaissement.
- Créances échues : montant et ancienneté des factures en retard, à suivre client par client.
Ne limitez pas le tableau de bord à des indicateurs globaux. Une startup SaaS surveillera les renouvellements, les impayés et la concentration sur quelques comptes. Une entreprise e-commerce suivra les stocks, les coûts logistiques et les remboursements. Une agence examinera les jours de production non facturés.
L’indicateur utile est celui qui explique le prochain mouvement de trésorerie. Il doit permettre de relier un écart à une action : relancer un client, reporter une dépense, ajuster un achat ou revoir une hypothèse de vente.
Choisir le bon financement avant l’urgence
Lorsque le prévisionnel fait apparaître un creux, agissez avant que le compte ne soit sous tension. Commencez par identifier sa cause : BFR temporaire, investissement productif, perte durable de marge ou croissance nécessitant davantage de fonds. La réponse dépend du caractère ponctuel ou structurel du besoin.
| Solution | Usage adapté | Contrepartie principale |
|---|---|---|
| Affacturage ou avance sur factures | Créances clients et besoin à court terme | Coût financier et éligibilité des factures |
| Découvert ou facilité de caisse | Décalage ponctuel et prévisible | Coût, plafond et dépendance à la banque |
| Prêt | Investissement ou besoin planifié | Remboursement, intérêts et garanties possibles |
| Levée de fonds en equity | Accélération, produit ou expansion risquée | Dilution du capital et calendrier plus long |
| Subventions, CIR ou JEI | Projet et dépenses éligibles | Conditions d’accès et délais à vérifier |
Le CIR peut couvrir jusqu’à 30 % des dépenses de R&D éligibles. Les dispositifs JEI, JEII, aides publiques et subventions dépendent de critères précis. Vérifiez leur éligibilité avant de les inscrire comme des ressources certaines dans le prévisionnel.
Enfin, ne financez pas durablement une perte structurelle avec un découvert. Si les ventes encaissées ne couvrent pas les dépenses récurrentes, il faut revoir le modèle, la marge, le rythme de croissance ou le niveau de coûts. Une anticipation de plusieurs mois laisse davantage de temps pour choisir entre réduction des dépenses, dette, financement non dilutif ou levée de fonds.