Entreprise individuelle : avantages et inconvénients pour démarrer seul sans fermer la porte à la croissance
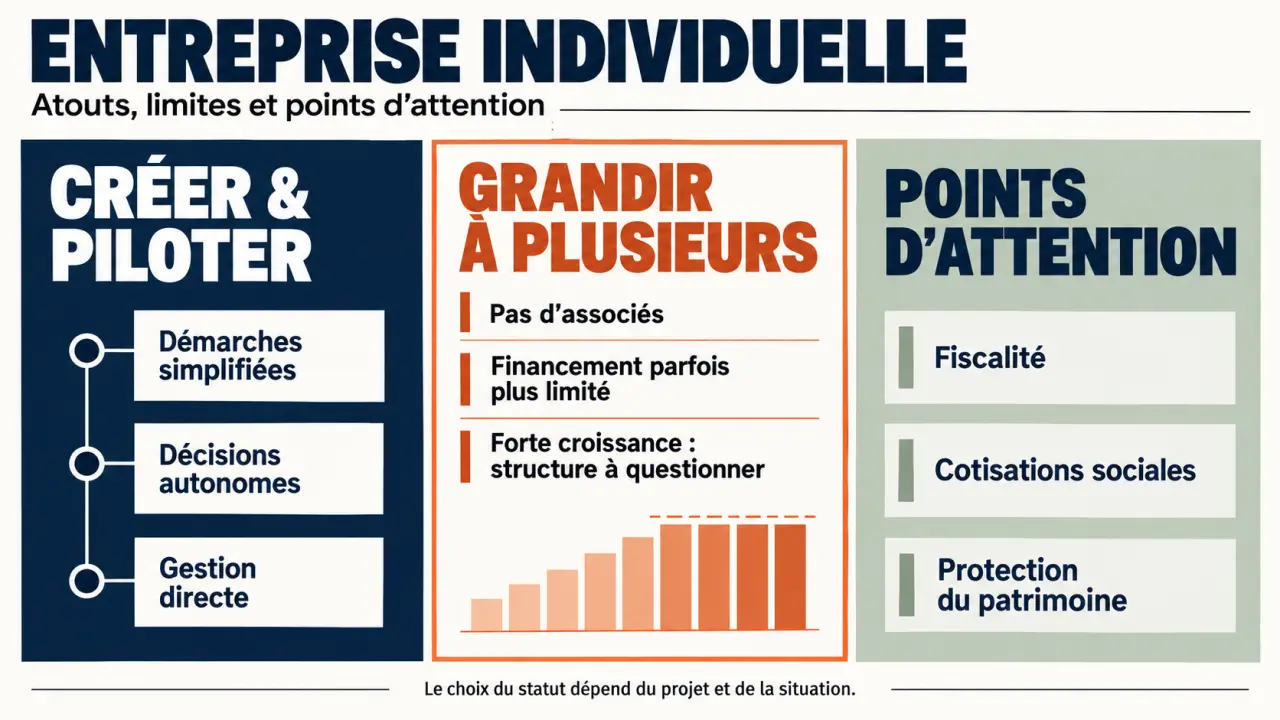
L’entreprise individuelle convient souvent pour lancer une activité seul, avec des formalités limitées et une gestion autonome. Ses principales limites apparaissent lorsqu’il faut accueillir des associés, financer une croissance importante ou arbitrer entre revenus personnels et réinvestissement. La simplicité du statut ne suffit donc pas à décider : fiscalité, cotisations et risques doivent être examinés ensemble.
Démarrer simplement, sans créer une société
L’entreprise individuelle, ou EI, permet à une personne physique d’exercer une activité en son nom propre. Elle ne crée pas de personnalité morale distincte, contrairement à une EURL, une SASU, une SARL ou une SAS. L’entrepreneur prend seul les décisions, signe les contrats et organise son travail sans consulter d’associés.
Testez vos connaissances sur l’entreprise individuelle
Répondez aux six questions. Une explication s’affiche après chaque validation.
Le premier avantage est concret : aucun statut à rédiger ni capital social à constituer. La création s’effectue en ligne sur le guichet unique des formalités des entreprises, opéré par l’INPI. Les pièces et frais dépendent notamment de l’activité exercée ; une profession réglementée peut imposer des justificatifs, qualifications ou assurances supplémentaires.
Une gestion allégée, mais pas sans obligations
L’EI évite les assemblées d’associés et les formalités liées aux décisions collectives. Elle n’a pas à déposer ses comptes annuels au greffe comme certaines sociétés. En revanche, elle doit facturer correctement, conserver ses justificatifs et respecter ses obligations fiscales et comptables.
Au régime réel, la comptabilité reste structurée et dépend de l’activité : suivi des recettes et dépenses, immobilisations, déclarations professionnelles et, selon le cas, comptes annuels. Un logiciel adapté ou un expert-comptable peut être utile. Il faut donc distinguer simplicité juridique et absence de travail administratif.
La micro-entreprise est un régime de l’EI
Choisir entre « EI » et « micro-entreprise » oppose deux notions différentes. La première est une forme d’exercice ; la seconde désigne un régime fiscal et social simplifié, accessible sous conditions. Une entreprise individuelle peut ainsi relever du régime micro ou d’un régime réel.
La micro-entreprise facilite les déclarations, mais ne permet pas de déduire les dépenses réelles une à une. Un commerce avec du stock ou une activité nécessitant du matériel coûteux doit donc comparer les régimes avant de privilégier le plus simple. Les seuils applicables doivent être vérifiés au moment du choix.
Mesurer le revenu disponible, pas seulement le chiffre d’affaires
Le chiffre d’affaires correspond aux ventes ou prestations réalisées ; ce n’est pas la somme disponible pour vivre. Il faut financer les charges, les cotisations, les impôts et les besoins de trésorerie. Cette distinction est essentielle pour apprécier les avantages et inconvénients de l’entreprise individuelle.
L’impôt sur le revenu s’applique par défaut
Les bénéfices sont normalement imposés à l’impôt sur le revenu, dans la catégorie des bénéfices industriels et commerciaux (BIC) ou des bénéfices non commerciaux (BNC), selon l’activité. Au régime réel, les charges professionnelles déductibles entrent dans le calcul du résultat. En micro, un abattement forfaitaire remplace leur déduction individuelle.
À l’IR, le bénéfice imposable rejoint les autres revenus du foyer, même lorsqu’une partie de la trésorerie reste dans l’activité. Cela peut peser si le foyer perçoit déjà des revenus élevés ou si l’entreprise doit conserver des ressources pour investir.
L’option pour l’IS demande une simulation
Hors régime micro, l’entrepreneur individuel peut, sous conditions, opter pour une assimilation fiscale à l’EURL entraînant l’imposition à l’impôt sur les sociétés. Cette option ne crée pas une société et ne permet pas d’accueillir des associés. Elle modifie notamment le traitement du résultat, de la rémunération et des sommes distribuées.
Elle peut être pertinente pour réinvestir une partie des bénéfices, mais n’est pas automatiquement avantageuse. Ses conséquences fiscales, sociales et patrimoniales, ainsi que ses modalités de renonciation, justifient une étude préalable avec un professionnel.
Les cotisations dépendent du régime retenu
L’entrepreneur relève du régime social des travailleurs indépendants. Hors micro, les cotisations sont calculées sur une assiette de revenu professionnel déterminée selon les règles applicables, avec des appels provisionnels et régularisations. Des cotisations minimales peuvent subsister lorsque le revenu est faible.
En micro, elles sont généralement calculées sur le chiffre d’affaires encaissé. Youtrust évoque des cotisations pouvant atteindre 45 % du bénéfice, mais ce repère ne constitue pas un taux universel : activité, assiette et régime changent le calcul. Pour prévoir votre trésorerie, utilisez une simulation personnalisée plutôt qu’un pourcentage unique.
Protéger son patrimoine sans négliger les risques personnels
Depuis le 15 mai 2022, les patrimoines professionnel et personnel de l’entrepreneur individuel sont séparés automatiquement. Le patrimoine professionnel comprend les éléments utiles à l’activité. En principe, les créanciers professionnels disposent de ce patrimoine comme garantie, et non de l’ensemble des biens personnels.
Cette protection concerne les créances nées après l’entrée en vigueur de la réforme. Une dette professionnelle antérieure ne bénéficie donc pas automatiquement des nouvelles règles, même si son remboursement se poursuit longtemps après.
La séparation n’est toutefois pas absolue. Des exceptions existent, notamment dans certaines situations fiscales ou sociales, en cas de fraude ou de manquements graves et répétés. Une renonciation encadrée à la protection peut également être demandée pour un engagement précis. Avant de signer un financement, examinez les garanties réclamées et leur portée réelle.
La protection du patrimoine ne remplace pas non plus la protection sociale. L’indépendant bénéficie notamment de droits en matière de maladie et de retraite, mais sa couverture diffère de celle d’un salarié. Il n’acquiert pas automatiquement les mêmes garanties contre les accidents du travail ni une assurance chômage équivalente. Prévoyance, assurance professionnelle et épargne de précaution doivent être intégrées au budget.
Développer l’activité : embaucher reste possible, s’associer non
Une entreprise individuelle peut embaucher des salariés. Elle peut également emprunter, acheter du matériel et développer son chiffre d’affaires. Elle n’est donc pas réservée à une activité accessoire ou durablement modeste. Les plafonds du régime micro ne constituent pas des plafonds généraux de l’EI.
En revanche, elle ne possède pas de capital à ouvrir à des investisseurs. Pour accueillir un associé ou organiser une levée de fonds, il faut envisager une société. Le passage peut notamment prendre la forme d’un apport ou d’une cession de l’activité, avec des formalités et conséquences fiscales à anticiper.
| Critère | Entreprise individuelle | Société |
|---|---|---|
| Décisions | Entrepreneur seul | Selon les statuts et les associés |
| Constitution | Sans statuts ni capital social | Statuts et capital à prévoir |
| Association | Impossible dans l’EI | Possible selon la forme choisie |
| Financement | Emprunts et ressources propres notamment | Possibilité supplémentaire d’apports au capital |
L’EURL et la SASU permettent de démarrer seul en société ; la SARL et la SAS peuvent accueillir plusieurs associés. Aucune n’est systématiquement supérieure à l’EI : le coût de gestion, le régime social du dirigeant et les objectifs de financement doivent être comparés.
Choisir selon les besoins du projet, pas selon une étiquette
L’EI mérite d’être étudiée pour un consultant indépendant, un artisan travaillant seul ou un commerçant qui souhaite conserver la maîtrise de son activité. Elle devient moins évidente lorsque l’entrée d’un partenaire financier est déjà prévue ou que le projet exige une organisation collective.
Construisez une matrice de décision avec deux axes : besoin de capitaux extérieurs et besoin de conserver les bénéfices dans l’activité. Le premier révèle surtout l’intérêt éventuel d’une société ; le second invite à comparer IR et IS. Ce croisement évite une confusion fréquente : avoir besoin de réinvestir n’implique pas nécessairement d’avoir besoin d’associés.
Avant l’immatriculation, préparez un prévisionnel distinguant dépenses, investissements, revenu personnel souhaité et réserve de trésorerie. Comparez ensuite EI au réel, régime micro et société sur les mêmes hypothèses. Le bon choix est celui qui soutient votre modèle économique, pas simplement celui dont la création paraît la plus rapide.